高级会计每日学 | 预算管理系列之二 全面预算管理的组织体系——企业总部管理

在上一篇文章中,我们探讨了全面预算管理的基本概念与框架。作为预算管理系列的第二篇,本文将聚焦于全面预算管理的组织体系,特别是企业总部在其中的核心地位与管理职责。
一、为什么要建立全面预算管理组织体系?
全面预算管理不是财务部门的“独角戏”,而是贯穿企业战略、经营、投资、财务等各环节的系统工程。没有有效的组织体系,预算就会沦为数字游戏,无法落地。组织体系是预算管理的“骨架”,它明确了谁来做、做什么、对谁负责。
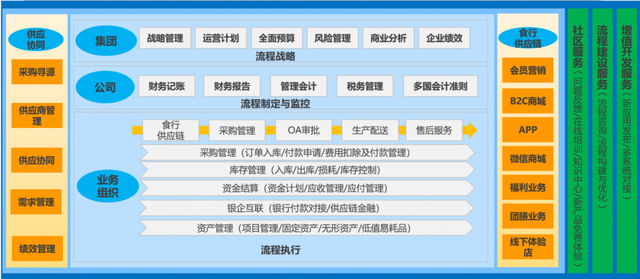
企业总部作为整个集团的战略中心、投资中心和管理中心,在预算组织体系中承担着顶层设计、统筹协调与监督考核的关键角色。
二、全面预算管理组织体系的典型架构
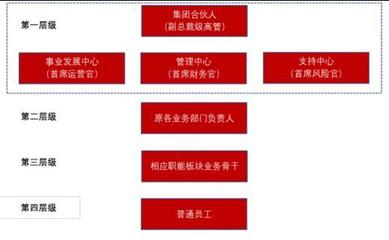
一般而言,完整的预算管理组织体系包括三个层次:
- 预算决策机构:如董事会或预算管理委员会,负责审批预算目标、重大调整与考核结果。
- 预算常设管理机构:通常设在总部财务部门或专门的预算管理办公室,负责预算编制、初审、监控、分析等日常工作。
- 预算执行机构:各责任中心(成本中心、利润中心、投资中心),负责本部门预算的编制与执行。
在这一架构中,企业总部既是决策支持平台,也是管理控制中枢。
三、企业总部在预算管理中的核心职责
企业总部对全面预算管理的组织与引领,主要体现在以下六个方面:
1. 制定预算管理政策与制度
总部负责统一制定预算编制指南、科目体系、编制方法、审批流程和调整规则,确保全集团“书同文、车同轨”。
2. 确定并分解战略目标
总部根据集团战略规划,提出年度预算总目标(如利润、收入、投资回报率等),并分解至各子公司或事业部。
3. 组织预算编制与汇总平衡
总部组织开展“上下结合、分级编制、逐级汇总”的预算编制工作,并对各单元预算进行初步审核与综合平衡。
4. 监控预算执行与偏差分析
总部建立预算执行监控体系,定期收集实际数据,进行差异分析,并向预算管理委员会报告重大偏差。
5. 审批预算调整
对于重大预算调整(如超过一定金额或影响战略目标),总部拥有审批权限,防止随意变更预算。
6. 组织预算考核与激励
总部制定预算考核办法,将预算执行结果与绩效考核、激励挂钩,形成“编制—执行—考核”的闭环。
四、总部管理的关键成功要素
- 高层重视与参与:董事会和总经理层必须直接参与预算决策,不能将预算完全下放给财务部。
- 清晰的责任中心划分:总部需要明确各子公司的责任中心类型,避免“有预算、无责任”。
- 有效的信息系统支持:借助ERP、全面预算管理软件,实现数据实时汇总与分析。
- 沟通与协调机制:总部应建立预算沟通会、质询会等机制,及时解决执行中的问题。
五、常见误区与改进建议
| 常见误区 | 改进建议 |
|---------|---------|
| 总部只下指标,不管过程 | 强化过程监控与支持服务 |
| 预算与战略脱节 | 总部主导战略目标向预算的转化 |
| 财务部门单打独斗 | 设立跨部门的预算管理委员会 |
| 考核只罚不奖 | 考核结果与激励直接挂钩 |
六、
全面预算管理的组织体系中,企业总部扮演着“大脑”与“中枢”的双重角色。只有总部真正承担起制度设计、目标分解、过程监控和考核激励的职责,全面预算管理才能从“财务数字”走向“管理工具”,真正服务于企业战略。
下一篇我们将继续探讨“预算管理系列之三:预算编制方法与流程”,敬请关注。
如若转载,请注明出处:http://www.ujkilok.com/product/8.html
更新时间:2026-11-01 04:49:57